Sommaire (16 sections)
Un budget mensuel est un outil de gestion financière qui permet de planifier et contrôler ses dépenses et ses revenus sur une période d'un mois. Il est essentiel pour quiconque souhaite économiser de l'argent ou atteindre des objectifs financiers à court ou à long terme. Le fait de disposer d'un budget clair aide à comprendre où va votre argent, ce qui vous permet ainsi de prendre des décisions éclairées.
Selon les statistiques de l'INSEE, moins de 40 % des Français utilisent un budget pour gérer leurs finances, ce qui signifie que la majorité d'entre nous laisse ses finances au hasard. Établir un budget permet non seulement de mieux gérer ses dépenses, mais aussi d'éviter le stress lié aux imprévus financiers. De plus, un bon budget mensuel vous aide à mieux définir vos priorités économiques et à éviter le surendettement.
2. Étape 1 : Évaluer vos revenus
Avant de commencer à élaborer un budget mensuel, il est crucial d'évaluer tous vos revenus. Cela inclut votre salaire net, mais également d'autres sources de revenus telles que les primes, les revenus locatifs ou les pensions. Prenez le temps de lister toutes vos sources de revenus, car ils constituent la base sur laquelle vous allez bâtir votre budget.
Pour être précis, calculez votre revenu mensuel total. Si vous avez des revenus variables, essayez de déterminer une moyenne sur plusieurs mois pour une évaluation plus réaliste. N'oubliez pas de prendre en compte les impôts ou les contributions à la sécurité sociale qui peuvent réduire votre revenu net.
Exemple concret
Si vous gagnez 2 000 EUR par mois, ajoutez à cela 200 EUR de revenus locatifs. Votre revenu mensuel total sera donc de 2 200 EUR.
3. Étape 2 : Identifier vos dépenses
Une fois que vous avez une idée claire de vos revenus, il est temps d'identifier vos dépenses. Cela inclut à la fois les dépenses fixes, comme le loyer, les factures et les assurances, et les dépenses variables, telles que les courses, le divertissement ou les sorties.
Conseils pratiques
Pour une bonne évaluation, n'hésitez pas à consulter vos relevés bancaires des deux derniers mois. Cela vous aidera à avoir une vue d'ensemble de toutes vos transactions. Voici une liste de dépenses à considérer :
- Loyer ou prêt immobilier : Montant à payer chaque mois pour votre logement.
- Factures : Électricité, gaz, eau, internet, et téléphone.
- Abonnements : Télévision, musique, salle de sport.
- Transport : Carburant, transports en commun.

4. Étape 3 : Créer des catégories de dépenses
Une fois vos dépenses identifiées, le prochain pas consiste à les regrouper en catégories. Cela vous aidera à mieux visualiser vos habitudes de consommation. Créez des catégories principales comme Habitation, Alimentation, Transport, Loisirs, etc.
Exemples de catégories
- Essentiels : Loyer, factures, nourriture.
- Loisirs : Restaurants, sorties, abonnements.
- Épargne : Montant que vous souhaitez mettre de côté chaque mois.
5. Étape 4 : Fixer des limites de dépenses
Après avoir établi vos catégories, l'étape suivante consiste à fixer des limites de dépenses pour chaque catégorie. Cela demandera un peu de réflexion pour déterminer combien vous êtes prêt à dépenser chaque mois dans chacune d’elles.
Stratégie de répartition
Un bon moyen est d’utiliser la méthode du 50/30/20. Cela signifie :
- 50 % pour les besoins (essentiels).
- 30 % pour les envies (loisirs).
- 20 % pour l’épargne ou le remboursement des dettes.
6. Étape 5 : Suivre vos dépenses
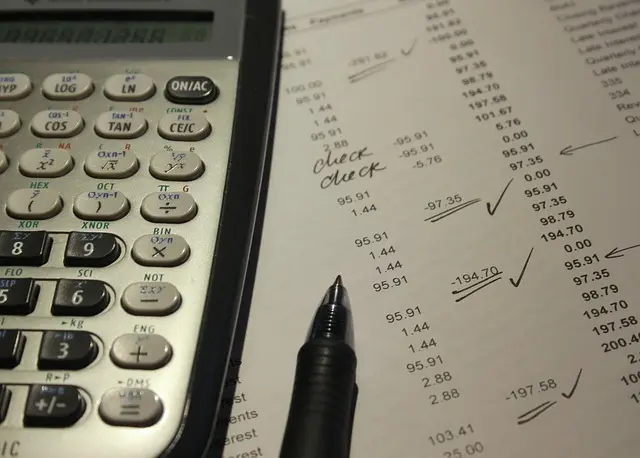
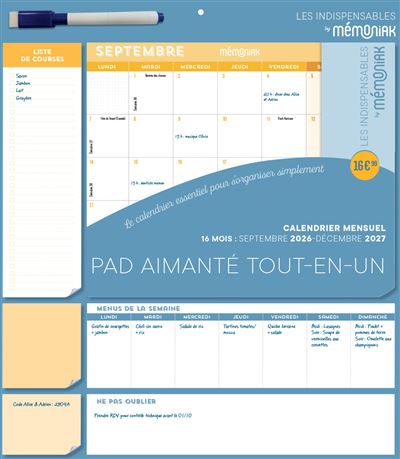
La mise en place d’un budget n’est efficace que si vous suivez vos dépenses avec rigueur. Utilisez un tableau Excel, une application de gestion de budget ou simplement un carnet pour noter toutes vos dépenses. L’important est d’être honnête et précis.
Outils et applications
Aujourd'hui, il existe plusieurs applications disponibles qui facilitent la gestion de votre budget. Certaines applications permettent même de synchroniser vos comptes bancaires pour un suivi automatique.
7. Étape 6 : Ajuster votre budget
Un budget est un document vivant ; il doit être ajusté régulièrement. Si vous constatez que vos dépenses réelles sont supérieur à vos limites, reconsidérez vos catégories ou modifiez vos plafonds. Parfois, cela signifie sacrifier des dépenses dans les loisirs pour couvrir les dépenses imprévues.
Importance de l'ajustement régulier
À la fin de chaque mois, prenez quelques minutes pour revoir votre budget. Qu'est-ce qui a bien ou mal fonctionné ? Cela vous aidera à peaufiner vos prévisions pour le mois suivant.
Checklist avant achat
- [ ] Évaluer tous vos revenus.
- [ ] Identifier toutes vos dépenses fixes et variables.
- [ ] Créer des catégories de dépenses claires.
- [ ] Fixer des limites de dépenses adaptées à votre situation.
- [ ] Suivre vos dépenses régulièrement.
- [ ] Ajuster votre budget chaque mois selon vos besoins.
💡 Avis d'expert : La planification et la réévaluation régulières de votre budget sont essentielles pour la santé financière. Même une petite régularité dans votre épargne peut avoir un impact significatif sur le long terme.
Glossaire
| Terme | Définition |
|---|
| Budget Mensuel | Outil de gestion financière permettant de planifier dépenses et revenus sur un mois.
| Revenu Net | Montant versé après déduction des impôts et autres charges.
| Dépenses Fixes | Montants constants à payer chaque mois, tels que loyer et factures.
📺 Ressource Vidéo
> 📺 Pour aller plus loin : Comment élaborer un budget efficace, une analyse complète de la gestion budgétaire. Recherchez sur YouTube : "comment créer un budget mensuel 2026".
📺 Pour aller plus loin : comment créer un budget mensuel 2026 sur YouTube
Produits recommandés
Sélectionnés par nos experts
Agenda mensuel et hebdomadaire 2027 avec calendrier Rokuyō - Format B5
MUJI France
Agenda mensuel et hebdomadaire 2027 avec calendrier Rokuyō - Format A6
MUJI France
Agenda mensuel et hebdomadaire 2027 avec calendrier Rokuyō - Format B6
MUJI France
Agenda mensuel et hebdomadaire 2027 avec calendrier Rokuyō - Format A5
MUJI France